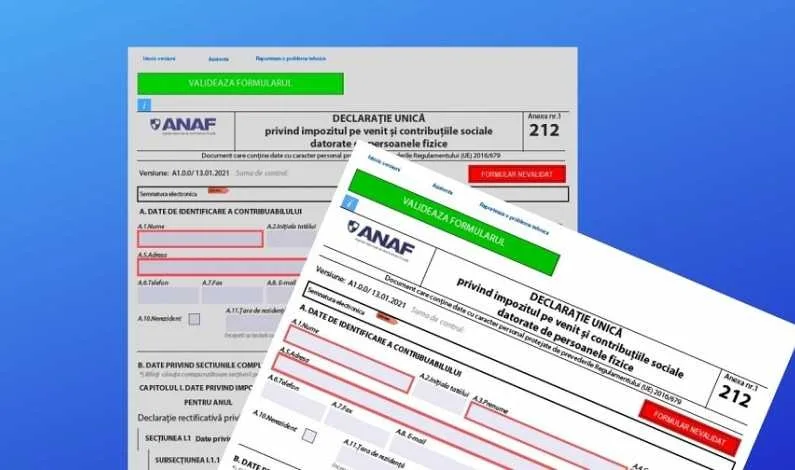
Contribuabilii care realizează venituri din cedarea folosinței bunurilor, respectiv închiriază bunuri mobile și imobile, cum ar fi apartamente, camere situate în locuințe proprietate personală închiriate în scop turistic sau bunuri agricole, au obligația de a-și declara veniturile realizate, prin depunerea Declarației unice privind impozitul pe venit și contribuțiile sociale datorate de persoanele fizice (formular 212).
Conform Administrației Județene a Finanțelor Publice Galați, persoanele fizice care obțin venituri din cedarea folosinței bunurilor din patrimoniul personal (cu excepțiile reglementate de lege) au obligația să declare aceste venituri prin Declarația unică, în termen de 30 de zile de la încheierea contractului între părți și, respectiv, până la data de 25 mai, inclusiv a fiecărui an, pentru contractele în curs, în cazul celor care au încheiat contractele respective în anii anteriori.
Impozitul pe veniturile din arendarea terenurilor sau bunurilor agricole se calculează prin reținere la sursă de către plătitorii de venit (arendași) la momentul plății venitului. Arendașii au obligatia sa completeze și să depună, până la data de 25 inclusiv a lunii următoare celei în care s-au plătit veniturile formularul 112 - “Declarație privind obligațiile de plată a contribuțiilor sociale, impozitului pe venit și evidența nominală a persoanelor asigurate”, în care declară impozitul pe veniturile din arendă calculat și reținut.
Impozitul aferent veniturilor din arendă, calculat, reținut și plătit de către arendaș, este impozit final, iar arendatorii mai au obligații declarative doar in ceea ce priveste declararea contribuției la asigurări sociale de sănătate, dupa caz.